2026年10月02日
子供の歯科矯正は、原則として自由診療(保険適用外)です。
見た目を整えることを主な目的とする一般的な矯正には、いわゆる「補助金」や公的医療保険は適用されず、原則として対象外となります。ただし、下記のような一定の条件を満たす場合は公的医療保険の対象です。
- (1)別に厚生労働大臣が定める疾患に起因する咬合異常
- (2)前歯および小臼歯の永久歯のうち3歯以上の萌出不全に起因する咬合異常
- (3)顎変形症で手術を伴うケース
さらに唇顎口蓋裂など一定の要件を満たす場合は自立支援医療(育成医療)によって自己負担が軽減されることがあり、機能の改善を目的とした子供の矯正は医療費控除の対象となります。
この記事でわかること
- 子供の歯科矯正で「補助金・公的支援」が使えるケースと、原則対象外となるケースの違い
- 公的医療保険が適用される3つの条件と、自立支援医療(育成医療)で自己負担を軽減できる場合
- 医療費控除・自治体助成の使い方と、対象外だった場合の費用の考え方・医院選びのポイント
本記事は公的制度の概要をわかりやすく整理したものであり、対象になるかどうか、自己負担額がいくらになるか、申請にどのような要件が必要かは、個々の状況やお住まいの自治体・年度によって異なります。
実際の適用可否は診察や各窓口・税務署での確認が必要であり、治療の効果や結果を保証するものではありません。気になる点は、かかりつけの歯科医院や各制度の窓口にご相談ください。
子供の歯科矯正で使える「補助金・公的支援」の全体像
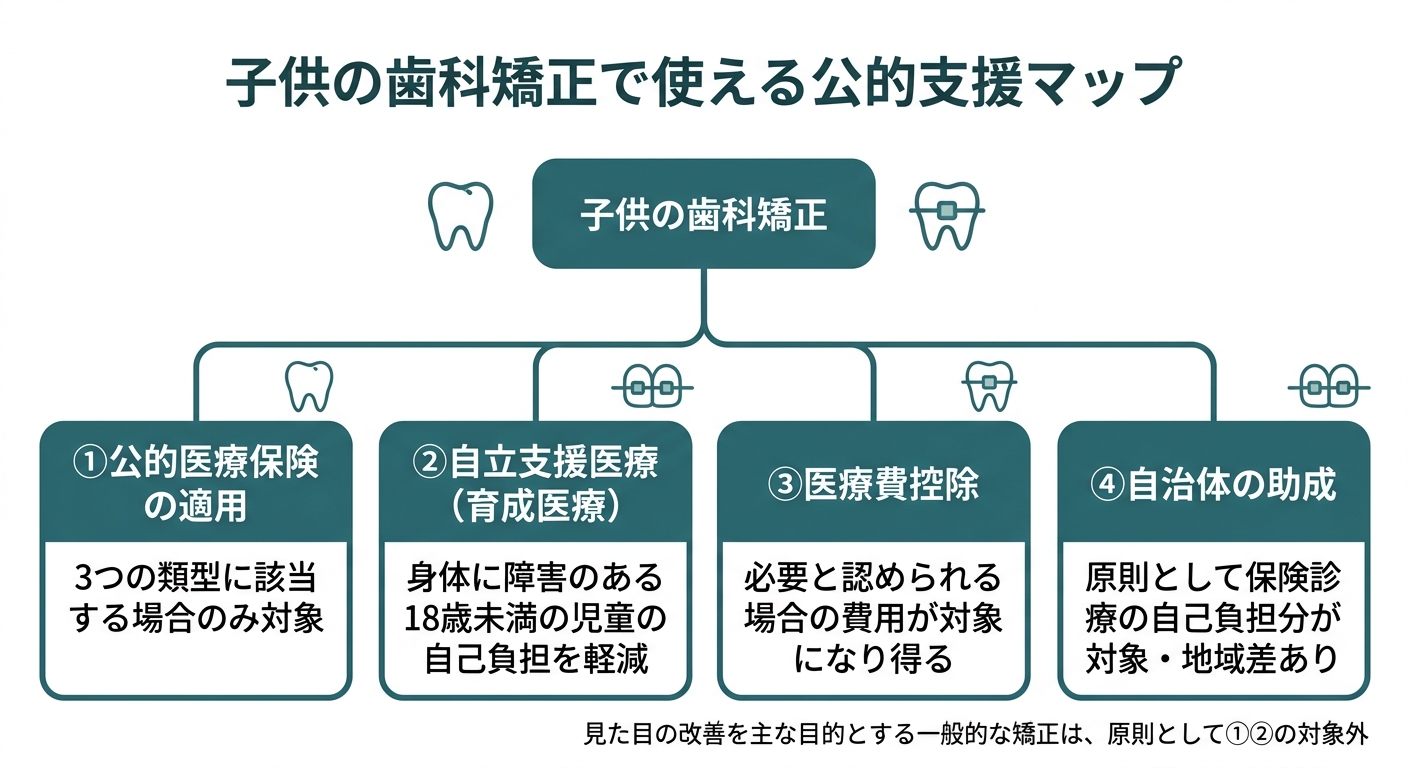
子供の歯科矯正について「補助金」という言葉で語られている制度は、実際には性格の異なる4つの支援に分かれています。
この4つを混同したまま調べ進めると、「使えると思っていたのに対象外だった」という行き違いが起こりやすくなります。まずは全体像を押さえておきましょう。
- ①公的医療保険の適用
別に厚生労働大臣が定める疾患に起因する咬合異常、前歯および小臼歯の永久歯のうち3歯以上の萌出不全に起因する咬合異常、顎変形症で手術を必要とするものの手術前後の矯正が対象です。
- ②自立支援医療(育成医療)
身体に障害のある18歳未満の児童を対象に、治療にかかる自己負担を軽減する制度です。
- ③医療費控除
発育段階にある子供の不正咬合の矯正など、治療上必要と認められる場合の費用が対象になります。
- ④自治体の助成
子ども医療費助成などの制度で、原則として保険診療の自己負担分が対象とされ、支援内容は地域によって異なります。
ここで押さえておきたいのは、見た目の改善を主な目的とする一般的な矯正は、原則として①と②の対象外である点です。多くのご家庭にとって現実的な選択肢となるのが、③の医療費控除です。
なお、いずれの制度にも対象条件があり、適用されるかどうかはお子さんの状態やお住まいの自治体、その年度の制度内容によって変わります。
まずは、なぜ多くの子供の矯正がこうした公的支援の対象外になりやすいのか、原則の部分から確認していきましょう。
そもそも子供の歯科矯正は保険が使えるの?(原則は自由診療)
子供の歯科矯正の多くは、公的医療保険が使えない「自由診療」にあたります。
歯並びや噛み合わせを整える一般的な矯正は、病気やけがの治療というより機能面・審美面の改善として位置づけられており、公的医療保険の給付対象に含まれていないためです。
そのため、一般的な子供の矯正では治療費が全額自己負担となります。
保険診療のように全国一律の診療報酬点数で価格が決まっているわけではなく、料金は歯科医院がそれぞれ独自に設定しているため、同じような治療内容であっても医院によって費用が異なります。
費用が高額に感じられる背景には、この自由診療という仕組みが存在します。
ただし、全額自己負担になりやすいからといって、公的な支援制度がまったく存在しないわけではありません。
一定の条件を満たす場合には、例外的に公的医療保険が適用されます。次の章では、その具体的な条件を詳しく見ていきましょう。
公的医療保険が適用される3つのケース
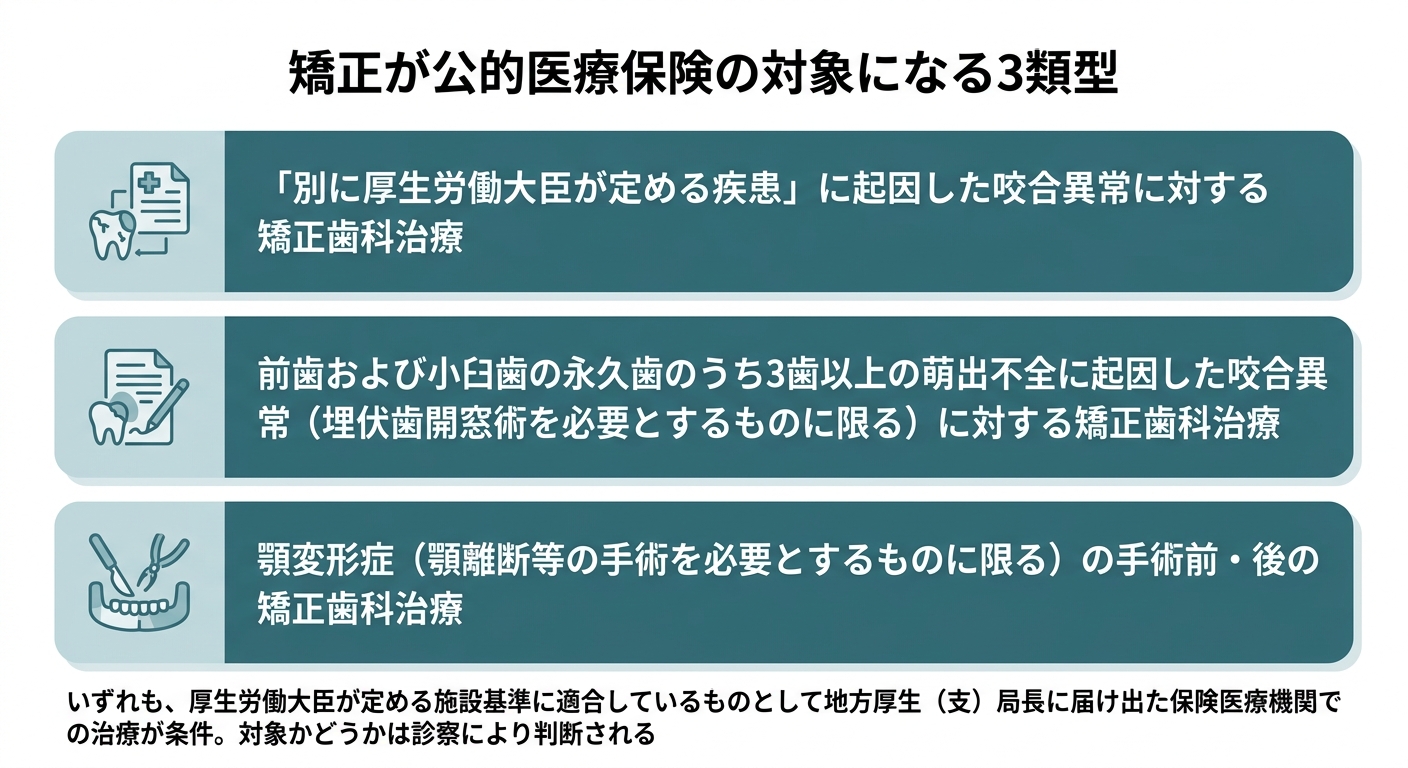
公的医療保険が適用される矯正歯科治療は、以下の3つの類型に限られています。
公益社団法人日本矯正歯科学会の案内において、保険が適用されるのは次のいずれかに該当する場合です。
- 別に厚生労働大臣が定める疾患に起因した咬合異常に対する矯正歯科治療
- 前歯および小臼歯の永久歯のうち3歯以上の萌出不全に起因した咬合異常(埋伏歯開窓術を必要とするものに限る)に対する矯正歯科治療
- 顎変形症(顎離断等の手術を必要とするものに限る)の手術前・後の矯正歯科治療
いずれも、「見た目を整えたい」という理由だけで該当するものではなく、生まれつきの疾患、歯が生えてこない問題、顎の骨格的な大きなずれといった、機能面の問題を伴うケースが対象です。
また、これらの条件に当てはまる場合であっても、すべての歯科医院で保険診療を受けられるわけではありません。
保険が適用される矯正歯科治療を行えるのは、厚生労働大臣が定める施設基準に適合しているものとして地方厚生(支)局長に届け出た保険医療機関に限られます。
実際にお子さんが対象になるかどうかは、専門的な検査と診察に基づいて判断されます。
該当する可能性がある場合は、自己判断せずに届出を行っている医療機関へご相談ください。
①別に厚生労働大臣が定める疾患に起因する咬合異常
生まれつきの疾患などが原因で噛み合わせに異常が生じている場合、その矯正歯科治療は公的医療保険の対象になります。
対象となる疾患は、「別に厚生労働大臣が定める疾患」として国が指定しています。
日本矯正歯科学会の案内によると、対象疾患は「その他顎・口腔の先天異常」を含めて66疾患が指定されています。代表的な例は以下の通りです。
- 唇顎口蓋裂
- ダウン症候群
- ターナー症候群
- マルファン症候群
- クルーゾン症候群
- 骨形成不全症
- 6歯以上の先天性部分無歯症
ここに挙げたのは一部であり、実際には数多くの疾患が対象に含まれています。
お子さんの病名が該当するかどうか、またその咬合異常が疾患に起因するものと判断されるかは、精密検査や診断を経て確定します。
②永久歯の萌出不全(3歯以上)に起因する咬合異常
前歯および小臼歯の永久歯のうち3歯以上に萌出不全(生えてこない状態)があり、埋伏歯開窓術を伴う咬合異常の場合は、公的医療保険の対象となります。
ただし、この類型は要件が細かく定められている点に注意が必要です。
対象は「前歯および小臼歯の永久歯のうち3歯以上の萌出不全」であり、かつ「埋伏歯開窓術を必要とするもの」に限定されています。
埋伏歯開窓術とは、歯ぐきの中に埋まった歯の上の組織を切開・開窓し、歯が生えてくる誘導経路を作る処置のことです。
そのため、生えてこない歯が1〜2本にとどまる場合、大臼歯など対象外の部位である場合、または開窓術を必要としない場合には保険適用外となります。レントゲン写真やCT画像による確認が不可欠です。
③顎変形症(手術を伴う場合)の手術前後の矯正
顎の骨格そのものに大きなずれがあり、矯正装置だけでは噛み合わせを整えることが難しい状態を顎変形症といいます。
この場合、顎の骨を切る外科手術と矯正治療を組み合わせて治療を進めます。
公的医療保険の対象となるのは、「顎変形症(顎離断等の手術を必要とするものに限る)の手術前・後の矯正歯科治療」です。
手術に向けて歯並びを整える「術前矯正」と、手術後に噛み合わせを仕上げる「術後矯正」が保険診療の枠組みで行われます。
外科手術を必要としない一般的な矯正治療は、骨格的なずれが疑われる場合であってもこの類型には該当しません。
手術の適応となるかどうかは、事前の精密検査によって判断されます。
保険適用を受けるには「指定(届出)医療機関」での受診が必要
対象条件を満たしている場合でも、受診する医療機関によっては保険適用で矯正治療を受けることができません。
保険適用での矯正治療を行えるのは、地方厚生(支)局長に届出を行った指定医療機関のみです。日本矯正歯科学会では、届出内容に応じて以下のように区分しています。
- 「矯診」:厚生労働大臣が定める疾患に起因する咬合異常、および永久歯萌出不全に起因する咬合異常に対応する医療機関
- 「顎診」:顎変形症の手術前後の矯正に対応する医療機関
該当する可能性がある場合は、かかりつけの歯科医院に相談して指定医療機関の紹介を受けるか、事前に届出の有無を確認した上で受診することが推奨されます。
自立支援医療(育成医療)で自己負担を軽減できる場合
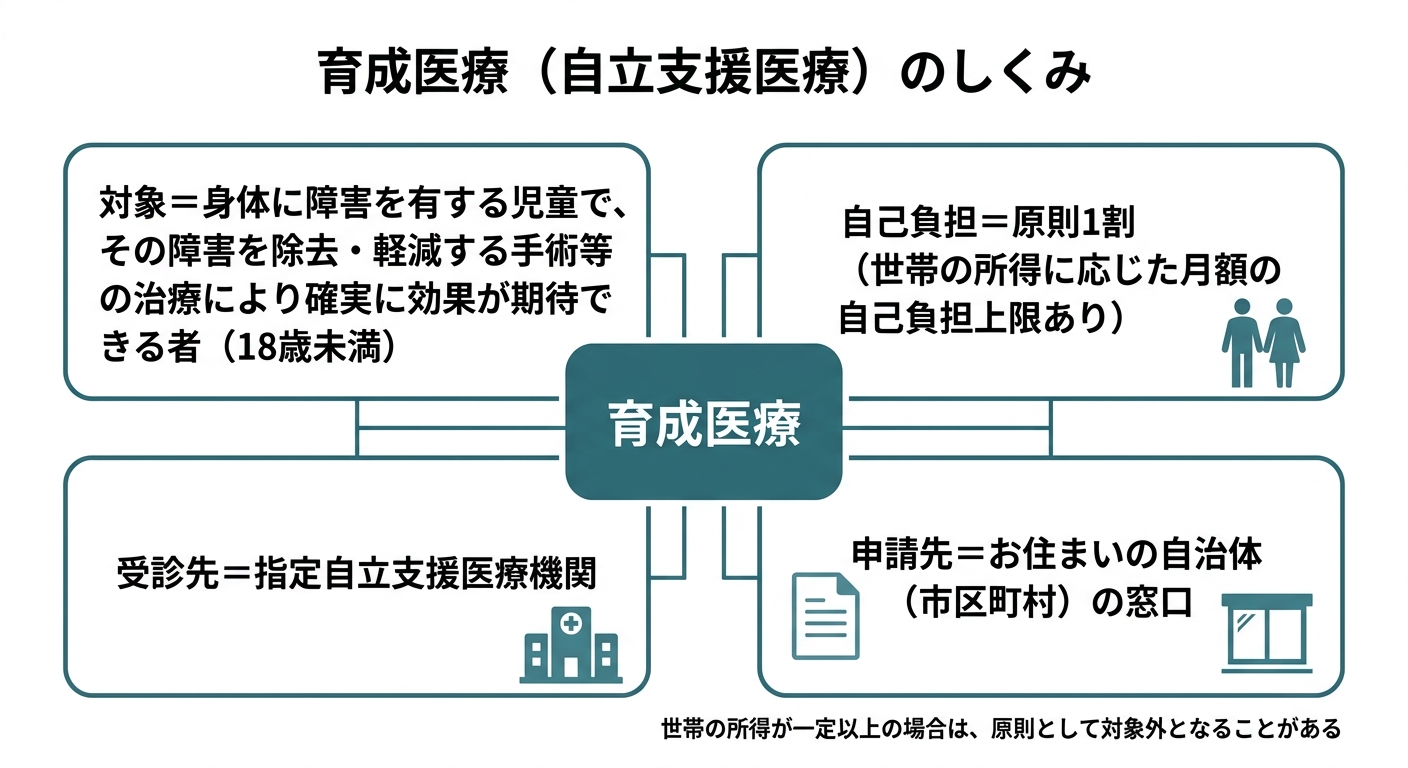
公的支援の中で自己負担を直接軽減する制度として、自立支援医療の「育成医療」が存在します。これは身体に障害のある児童に対し、その障害を除去・軽減するための医療費を補助する制度です。
育成医療の対象は「身体に障害を有する児童で、その障害を除去・軽減する手術等の治療により確実に効果が期待できる者(18歳未満)」と規定されています。
唇顎口蓋裂など、口や顎の形態に関わる疾患も対象に含まれており、治療プロセスの一環として矯正歯科治療が関わるケースがあります。
公的医療保険の適用が「治療自体が保険診療になるか」という区分であるのに対し、育成医療は「保険診療となった際の自己負担分をさらに軽減する」制度です。
適用には年齢、治療内容、世帯所得に関する要件があり、受診できる医療機関も限られます。具体的な基準や手続きはお住まいの自治体窓口でご確認ください。
育成医療の対象になる子供・治療
育成医療の対象は、年齢および治療効果の観点から厳格に定められています。
対象となるのは18歳未満の児童で、身体障害者福祉法に基づく障害を有しているか、現在の疾患を放置すると将来的に障害を残すと認められる方です。
指定育成医療機関において医療を受けることで、確実な治療効果が期待できる場合に適用されます。対象疾患には「唇・顎・口蓋裂」などが含まれます。
歯並びの美観向上のみを目的とした一般的な矯正治療は、本制度の対象外です。
自己負担の目安と申請の窓口
育成医療制度を利用した場合、対象となる医療費の自己負担は原則1割となります。
さらに、世帯の所得状況に応じて1か月あたりの自己負担上限額が設定されます。
経過的特例措置として、中間所得1(市町村民税所得割額3万3千円未満)の方の自己負担上限額を5千円、中間所得2(市町村民税所得割額3万3千円以上23万5千円未満)の方の自己負担上限額を1万円とする措置が設けられています。
一定以上の高所得世帯においては、原則として対象外となる場合があります。申請窓口はお住まいの市区町村(障害福祉課等)です。
指定自立支援医療機関での受診が必要となるため、あらかじめ自治体および医療機関へご確認ください。
医療費控除で負担を抑える(発育段階の子供の矯正)
公的医療保険や育成医療の対象とならない場合でも、多くのご家庭で利用可能な負担軽減策が「医療費控除」です。
医療費控除とは、1年間に支払った医療費の合計が一定額を超えた際、確定申告を行うことで所得税の還付や住民税の軽減を受けられる制度です。「自由診療=医療費控除の対象外」ではありません。
保険適用か否かと、医療費控除の対象になるか否かは異なる基準で判断されます。
国税庁の指針では、子供の歯列矯正であっても、成長段階における機能的必要性が認められる場合は医療費控除の対象とされています。
一方、審美目的の矯正治療は対象外です。最終的な適用の可否は所轄の税務署が判断します。
子供の矯正が医療費控除の対象になるケース
国税庁の指針によると、「発育段階にある子供の成長を阻害しないようにするために行う不正咬合の歯列矯正のように、歯列矯正を受ける人の年齢や矯正の目的などからみて歯列矯正が必要と認められる場合の費用は、医療費控除の対象になります」と明示されています。
一方で、「容ぼうを美化するための費用は、医療費控除の対象になりません」とされています。
したがって、咀嚼機能や発育への影響を改善するための矯正治療であれば、成長期のお子さんの場合は控除対象として認められる可能性が高くなります。また、治療に必要な通院費も対象となります。
小児の通院に付き添いが必要な場合、保護者の公共交通機関の運賃も通院費に含まれます。
ただし、自家用車のガソリン代や駐車場代は対象外です。通院日は診察券やメモ等で記録に残しておくことが推奨されます。
医療費控除の申請の流れ
医療費控除を適用するには、確定申告の手続きが必要です。その年の1月1日から12月31日までの間に、本人または生計を一にする配偶者・親族のために支払った医療費が対象となります。
控除額は、1年間で支払った医療費の総額から保険金等で補填された金額を差し引き、そこから10万円(その年の総所得金額等が200万円未満の場合は総所得金額等の5%)を差し引いた金額となります(最高200万円)。
確定申告時には「医療費控除の明細書」を作成して提出します。医療費の領収書自体は添付不要ですが、確定申告期限から5年間の保管義務があります。
自治体独自の助成・子ども医療費助成の注意点
お住まいの自治体によっては、子供の医療費に対する独自の助成制度を設けています。ただし、一般的な歯科矯正費用に対してこうした助成制度を適用することは困難であり、対象外となるケースが一般的です。
多くの自治体で実施されている「子ども医療費助成」は、公的医療保険が適用される診療(保険診療)の自己負担分を対象とする制度です。
予防接種や健康診断、差額ベッド代など、公的医療保険の適用外となる費用は助成対象に含まれません。
この定義に基づき、自由診療にあたる一般的な子供の歯科矯正費用は助成の対象外となります。
一方で、指定疾患等により保険診療の適用となった矯正治療であれば、自己負担分に対して助成が適用される場合があります。
自治体の助成制度は、対象年齢、所得制限、自己負担額の有無などが地域によって大きく異なり、年度ごとに改正される場合もあります。
矯正治療に関する独自の助成策の有無を含め、詳細はお住まいの自治体窓口へご確認ください。
補助金・保険の対象にならない場合の費用の考え方と医院選び
公的医療保険や育成医療の対象とならない場合、子供の歯科矯正費用は全額自己負担となります。
そのため、費用は装置費用単体ではなく、治療完了までに発生する総額で把握することが重要です。
歯科矯正にかかる費用は装置代のみにとどまらず、一般的に以下のプロセスごとに発生します。
- 初診相談料・カウンセリング料
- 精密検査料・診断料(レントゲン撮影、歯型採取等)
- 装置料(選択する矯正装置の種類により異なる)
- 調整料・処置料(定期通院ごとに発生する場合がある)
- 保定装置(リテーナー)料および保定管理料
費用面で注意が必要なのは、通院ごとの調整料や保定に関する費用です。
矯正治療は歯を動かす期間だけでなく、動かした歯を固定・安定させる「保定期間」が存在します。
装置代の提示額のみで医院を選択した結果、通院ごとの調整料や保定費用が加算され、最終的な総額が想定を超過するケースは少なくありません。
トラブルを防ぐためにも、治療開始前のカウンセリング時に、治療完了までの総見積額、追加費用が発生する条件、支払方法(分割払い・デンタルローンの可否)、想定治療期間、通院頻度を詳細に確認することが推奨されます。
費用内訳を書面で提示してもらえるかどうかも重要な判断基準となります。
制度利用・矯正治療で知っておきたい注意点(デメリット)
公的制度の利用および矯正治療の実施にあたっては、以下の制約や負担が生じる点をあらかじめ理解しておく必要があります。
制度上の制約
- 公的医療保険および育成医療には厳格な要件が設定されており、すべての症例に適用されるわけではありません。
- 育成医療には「18歳未満」という年齢制限があり、世帯所得によっては対象外となる場合があります。
- 保険適用での矯正治療は地方厚生(支)局へ届出を行った医療機関、育成医療は指定自立支援医療機関でのみ受診可能です。
- 適用の可否に関する最終判断は、医療機関の診断、自治体窓口、または税務署によって行われます。
治療上の負担・留意点
- 歯並びや骨格の状態によっては抜歯が必要となる場合があります。
- 装置装着直後や調整後には、一時的な痛みや違和感が生じる場合があります。
- 装置の構造上、ブラッシングが難しくなるため、より丁寧な口腔ケアと虫歯予防が必要です。
- 装置撤去後は歯の「後戻り」を防ぐため、保定装置の装着と定期的な観察通院が不可欠です。
症状や治療経過には個人差があるため、不安な点や不明な事項は治療開始前に担当歯科医師へご確認ください。
よくある質問(FAQ)
Q. 初診料や精密検査費用も医療費控除の対象になりますか?
年齢や目的からみて治療上必要と認められる歯列矯正であれば、その診断や治療計画策定のために行われた初診料や精密検査費用も医療費控除の対象に含まれます。申告時に備えて領収書を保管し、詳細は所轄の税務署へご確認ください。
Q. 学校の歯科検診で「歯列不正」と指摘されたら保険適用になりますか?
学校歯科検診での指摘は専門医療機関への受診を促すものであり、それ自体が保険適用の根拠とはなりません。公的医療保険の対象となるのは、厚生労働省が定める指定疾患等に該当する3類型のみです。まずは矯正歯科等で精密検査を受け、状態を確認する必要があります。
Q. 育成医療は何歳まで使えますか?
育成医療の対象年齢は18歳未満です。年齢要件に加え、身体障害を有する(または放置すると将来障害を残す)児童であり、確実な治療効果が期待できることが要件とされています。手続きや条件の詳細はお住まいの自治体窓口でご確認ください。
Q. 医療費控除を申請する際に歯科医師の「診断書」は必要ですか?
確定申告時に必須とされる書類は「医療費控除の明細書」であり、一律で診断書の提出が求められるわけではありません。ただし、治療の必要性について税務署から確認を求められる場合があるため、事前に必要書類の有無を税務署へ確認しておくと確実です。
Q. 医療費控除とデンタルローン(分割払い)は併用できますか?
併用可能です。信販会社が立替払いを行った金額は、ローン契約が成立した年の医療費控除対象となります。ただし、デンタルローンにかかる金利や手数料相当分は医療費控除の対象外です。歯科医院の領収書が手元にない場合は、ローン契約書や信販会社の立替払申込書などを保管して申告に使用します。
まとめ
子供の歯科矯正は原則として自由診療であり、審美目的の一般的な矯正治療に「補助金」や公的医療保険は適用されません。
ただし、厚生労働大臣が定める指定疾患に起因する咬合異常、前歯・小臼歯3歯以上の永久歯萌出不全、手術を伴う顎変形症の3ケースに該当する場合は、公的医療保険の対象となります。
また、条件を満たす18歳未満の児童であれば育成医療による自己負担軽減が期待できるほか、咀嚼機能等の改善を目的とした治療であれば医療費控除の対象となります。
該当可能性や自己負担額については、届出を行っている指定医療機関、自治体窓口、税務署にて事前の確認を行い、治療計画と費用構造を明確にした上で治療を進めることが推奨されます。
参考文献
- 公益社団法人 日本矯正歯科学会「矯正歯科治療が保険診療の適用になる場合とは」
- 厚生労働省「自立支援医療制度の概要」
- 一般社団法人 日本形成外科学会「自立支援医療(育成医療)について」
- 国税庁 No.1128「医療費控除の対象となる歯の治療費の具体例」
- 国税庁 No.1120「医療費を支払ったとき(医療費控除)」
監修者情報
医療法人社団真歯会 常盤矯正歯科医院 院長
常盤肇(とき わ はじめ)歯科医師
資格・所属学会
- 歯学博士(歯科矯正学)
- 日本矯正歯科学会 認定医(第1701号)
- 日本矯正歯科学会 指導医(第539号)
- 日本矯正歯科学会 臨床指導医(第335号)
- 日本臨床矯正歯科医会 学術理事
- 成育歯科医療研究会 副会長
- 日本口腔筋機能療法学会 副会長
略歴
- 1990年、鶴見大学歯学部を卒業し同大学歯科矯正学講座に入局。助手・助教・講師を経て2014年に臨床教授
- (〜2017年3月)を務め、同年、医療法人社団真歯会常盤矯正歯科医院の院長に就任。
- 以後20年以上にわたり大学で矯正治療の研鑽を積んだ経験を活かし、顎関節症や顎変形症を合併した難症例の
- 矯正治療を専門としている。著書に『失敗しないアライナー矯正』(編著)。
- 院長挨拶
- https://tokiwaoc.com/clinic/